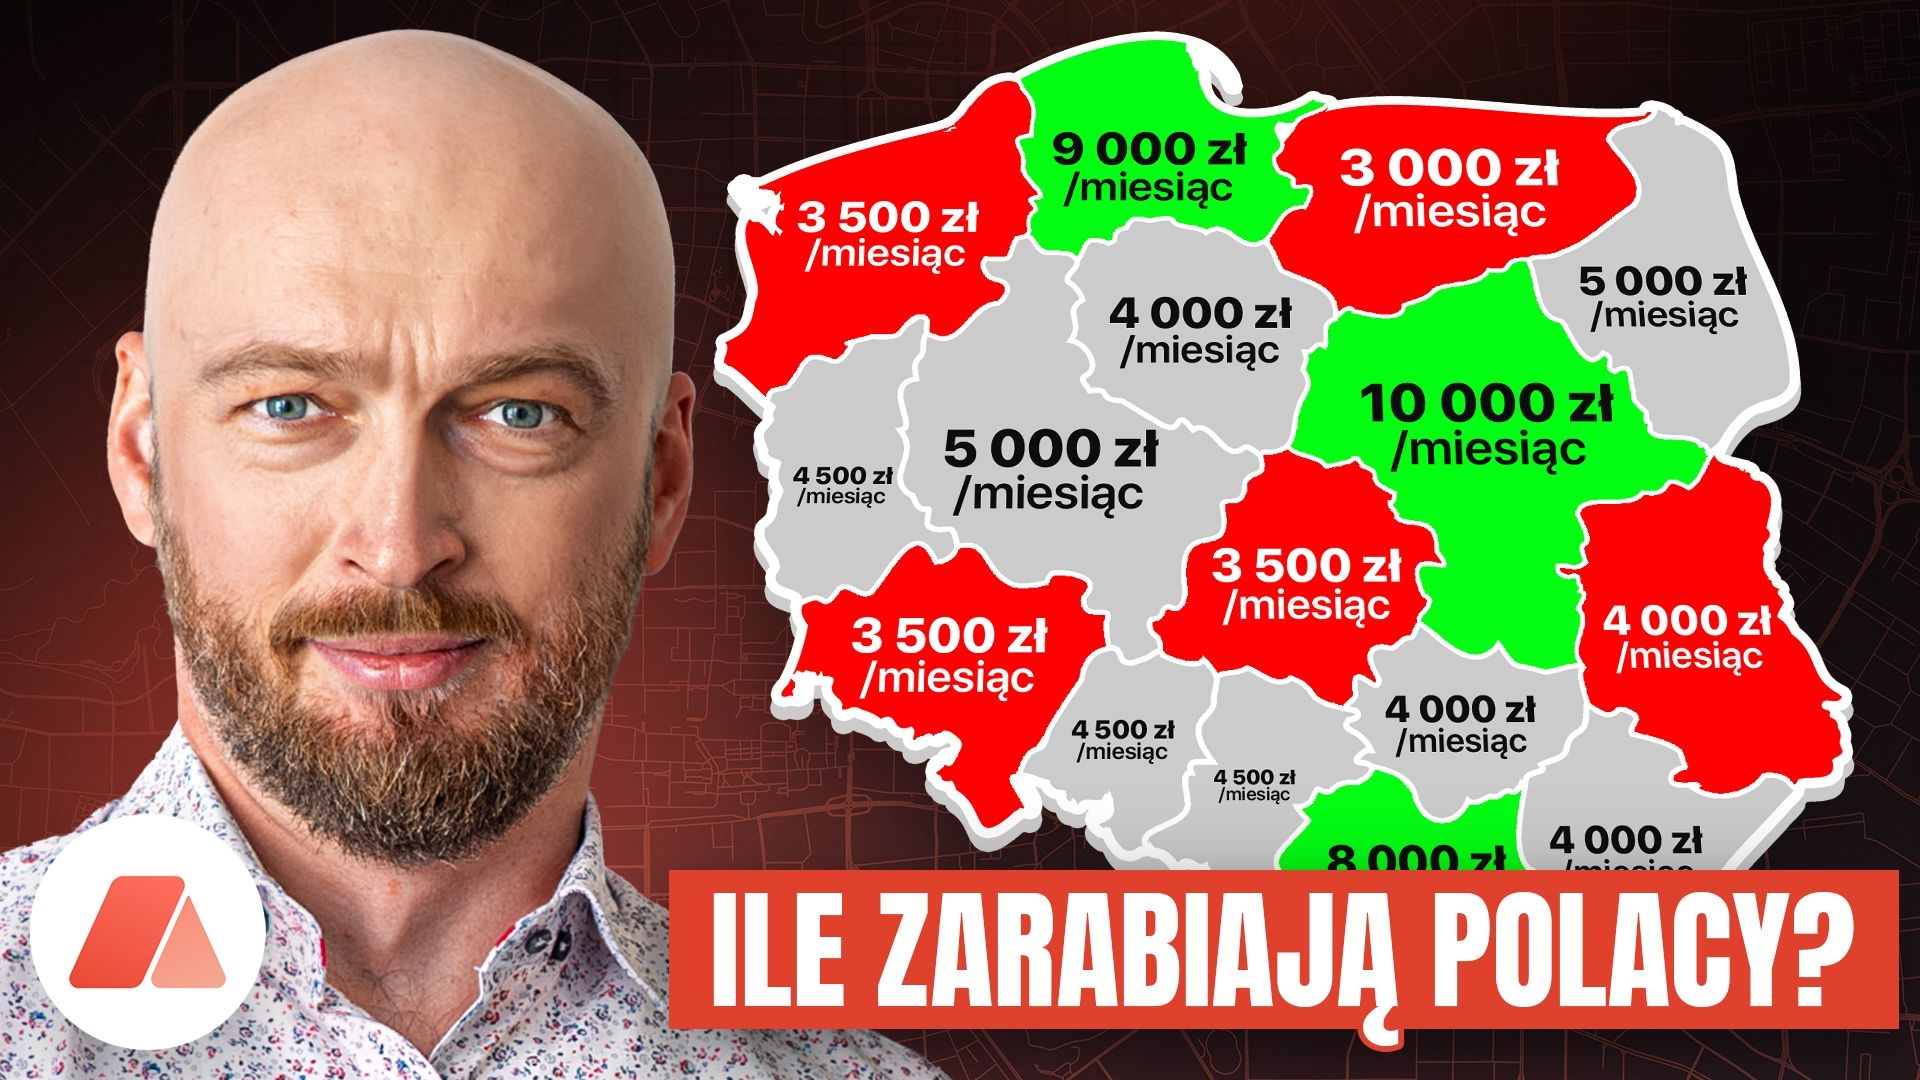
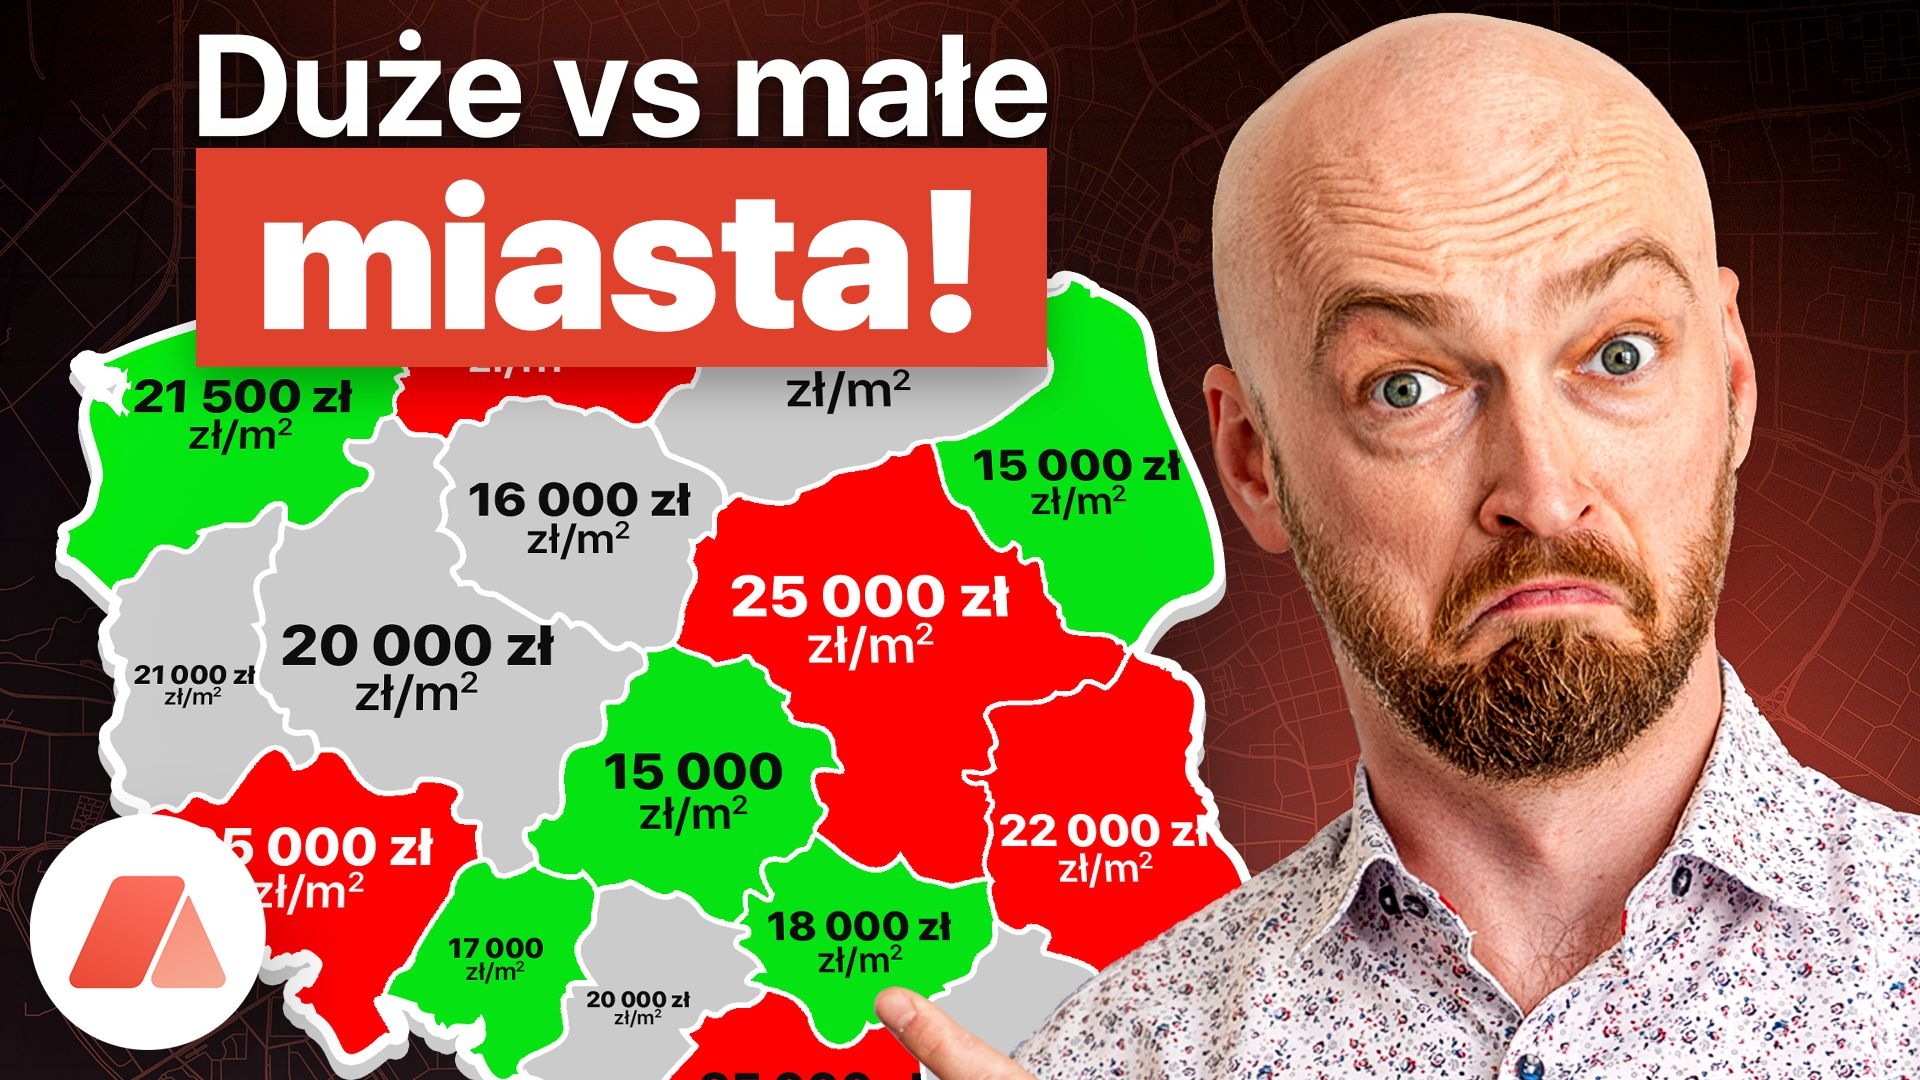
Ceny mieszkań w Polsce przez ostatnie 20 lat: ile naprawdę podrożały i czy dziś stać nas na więcej?

W 2006 roku 50-metrowe mieszkanie w Warszawie kosztowało 263 000 zł, a dziś kosztuje 831 000 zł. Analizujemy 20 lat cen transakcyjnych z danych NBP. Sprawdzamy, ile mieszkania podrożały nominalnie, ile realnie po uwzględnieniu inflacji i ile metrów kwadratowych kupuje dziś jedna pensja.
Chcesz poznać cenę swojego mieszkania?
Ceny mieszkań w Polsce przez ostatnie 20 lat: ile naprawdę podrożały i czy dziś stać nas na więcej?
W 2006 roku 50-metrowe mieszkanie w Warszawie kosztowało 263 000 zł. Dziś za takie samo trzeba zapłacić 831 000 zł, czyli ponad trzy razy więcej. Mieszkania nigdy nie były tak drogie. A jednocześnie nigdy nie były tak dostępne jak dzisiaj.
Brzmi jak sprzeczność? Oba zdania są prawdziwe, ponieważ opisują dwie różne rzeczy: pierwsze dotyczy ceny, drugie relacji ceny do tego, ile zarabiamy. W tym artykule pokazujemy, jak zmieniały się ceny mieszkań w Polsce przez ostatnie 20 lat, ile z tych wzrostów zjadła inflacja i jak wygląda dziś dostępność mieszkań w największych miastach.
Skąd pochodzą dane o cenach mieszkań?
Wszystkie liczby w analizie pochodzą z bazy Narodowego Banku Polskiego. Są to ceny transakcyjne, czyli kwoty, za które naprawdę podpisano akt notarialny. Ta różnica ma duże znaczenie. Cena ofertowa wyraża oczekiwania sprzedającego, a cena transakcyjna jest wynikiem negocjacji. Dlatego rynek widziany przez portale z ogłoszeniami wygląda drożej, niż jest w rzeczywistości.
Analiza obejmuje rynek wtórny w sześciu największych miastach Polski. Dane sięgające 20 lat wstecz NBP publikuje w formie średnich cen, więc na średnich opieramy porównania. Wynagrodzenia również liczymy jako przeciętne, czyli średnie, żeby zestawiać ze sobą dane przygotowane w ten sam sposób.
Ceny mieszkań od 2006 roku: co pokazują akty notarialne
W 2006 roku metr kwadratowy mieszkania z drugiej ręki kosztował:
- w Warszawie: 5 257 zł,
- w Krakowie: 4 649 zł,
- we Wrocławiu: 4 120 zł,
- w Gdańsku: 3 327 zł,
- w Poznaniu: 3 211 zł,
- w Łodzi: 2 054 zł.
Przeciętna pensja wynosiła wtedy niecałe 2 500 zł brutto.
Bańka na rynku mieszkań w 2007 roku
Wiele osób wspomina 2006 rok jako spokojny okres przed bańką. Dane pokazują, że ceny były rozpędzone już od kilku lat. Dobrze widać to na przykładzie Wrocławia, jedynego miasta z danymi od 2000 roku. Przez pierwsze trzy lata dekady ceny stały tam w miejscu, a nawet lekko spadały. Ruszyły w 2003 roku, jeszcze przed wejściem Polski do Unii Europejskiej, i przez trzy lata rosły o kilkanaście procent rocznie. W 2006 roku wzrost przyspieszył do 40% w skali roku.
Prawdziwy skok przyszedł w 2007 roku. W ciągu 12 miesięcy mieszkania podrożały:
- w Warszawie o 48%,
- w Gdańsku o 65%,
- w Łodzi o 80%.
Był to największy roczny wzrost w całych 20 latach i nic później nawet się do niego nie zbliżyło. Szczyt przypadł na przełom 2007 i 2008 roku. Kraków i Wrocław osiągnęły maksimum w trzecim kwartale 2007 roku, Warszawa i Poznań w czwartym, a Gdańsk w pierwszym kwartale 2008 roku.
Na rynek działało wtedy kilka czynników jednocześnie. Po wejściu Polski do Unii pojawił się kapitał. Banki udzielały kredytów praktycznie bez sprawdzania, czy klient je udźwignie, a większość z nich była we frankach szwajcarskich. Do tego panowało powszechne przekonanie, że ceny i tak dogonią Zachód.
Pęknięcie bańki i dziesięć lat bez zysku
Od szczytu do dna ceny na rynku wtórnym spadły:
- w Gdańsku o 18,7%,
- we Wrocławiu o prawie 18%,
- w Krakowie o 17%,
- w Warszawie o 14%.
Dno przyszło w 2013 roku, a do poziomu ze szczytu ceny wróciły dopiero między 2017 a 2019 rokiem. Przez około 10 lat właściciel mieszkania nie zarobił ani złotówki.
Spadki nie układały się w jeden równy zjazd. W latach 2010 i 2011 przyszło odbicie i w Warszawie do rekordu z 2008 roku brakowało zaledwie 300 zł na metrze. Przy mieszkaniu o powierzchni 50 m² oznaczało to różnicę 15 000 zł. Wiele osób uznało wtedy, że najgorsze już minęło. Potem nadeszła druga fala spadków, głębsza od pierwszej. Ci, którzy w 2011 roku kupowali z przekonaniem, że łapią dołek, trafili w lokalny szczyt.
Mniejsze miasta przeszły ten okres znacznie łagodniej. Grupa 10 mniejszych miast wojewódzkich straciła tylko 9,7%, więc bańka z 2007 roku była zjawiskiem wielkomiejskim.
Lata 2016–2025: dziewięć lat wzrostów
W 2016 roku rynek ruszył w górę i nie zatrzymał się przez dziewięć lat. W tym czasie ceny w Warszawie wzrosły o 122%, czyli ponad dwukrotnie. Spokojna dekada podniosła ceny dwa razy mocniej niż szał z 2007 roku, który zapamiętaliśmy jako największe szaleństwo.
Najszybciej ceny rosły w latach 2023 i 2024: w Krakowie o 25%, w Warszawie o 22%. Dużą rolę odegrał program Bezpieczny kredyt 2%. Działał tylko sześć miesięcy, a w tym czasie odpowiadał za ponad połowę wszystkich kredytów hipotecznych w Polsce. Zawarto w nim 93 000 umów na kwotę prawie 38 mld zł.
Przy programach mieszkaniowych z ostatnich 20 lat powtarza się ten sam wzór. Programy z wysokimi limitami podnosiły ceny i nie poprawiały dostępności. Te z niskimi limitami omijały drogie rynki, więc nie działały tam, gdzie było najtrudniej. Żaden z nich nie zwiększył liczby budowanych mieszkań.
Część wzrostu w 2024 roku wynikała też z popytu odłożonego po zapaści z 2022 roku. Swoje dołożyły koszty budowy. W połowie 2022 roku budowanie w Polsce zdrożało o 14% w skali roku, więc deweloperzy podnieśli ceny i zaczęli mniej budować. Część osób, które chciały kupić nowe mieszkanie, przeszła na rynek wtórny i podbiła ceny mieszkań używanych.
Ceny mieszkań dzisiaj
Według NBP średnia cena transakcyjna metra kwadratowego wynosi:
- w Warszawie: prawie 17 000 zł,
- w Krakowie: 15 000 zł,
- w Poznaniu: 11 000 zł.
W SonarHome liczymy ceny jako medianę, czyli cenę mieszkania ze środka stawki: połowa transakcji jest tańsza, połowa droższa. Mediana jest odporna na najdroższe transakcje, które zawyżają średnią. Dlatego wychodzi niżej i lepiej oddaje to, co realnie widać na rynku. Według naszych danych mediana ceny metra wynosi:
- w Warszawie: 15 750 zł,
- w Krakowie: 14 640 zł,
- w Poznaniu: 10 860 zł.
Ceny dla ponad 50 miast znajdziesz na sonarhome.pl.
W porównaniu ze średnią z 2025 roku ceny w Warszawie i Wrocławiu wzrosły o mniej niż 2%, czyli w granicach błędu statystycznego. Kraków potaniał o 4%, a Łódź lekko się cofnęła. Wyraźny wzrost, o 4%, widać tylko w Gdańsku. Przy tym średnia dla siedmiu największych miast nie spadła rok do roku ani razu od 2013 roku. Dane za 2026 rok obejmują na razie pierwsze półrocze, więc do końca roku obraz może się jeszcze zmienić w każdym kierunku.
Nominalny bilans 20 lat na rynku mieszkań używanych wygląda tak:
- Poznań: +242%,
- Kraków: +221%,
- Warszawa: +216%,
- Wrocław: +206%.
Realne ceny mieszkań: ile wzrostu zjadła inflacja?
Porównywanie złotówek z 2006 roku ze złotówkami z 2026 roku prowadzi do mylących wniosków. Przez ostatnie 20 lat ceny w Polsce wzrosły o 97%, czyli prawie się podwoiły. Złotówka z 2006 roku jest dziś warta 51 groszy. Żeby kupić dziś dokładnie to, co wtedy kosztowało 1 000 zł, potrzeba prawie 2 000 zł. Najmocniej pieniądz tracił na wartości w 2022 roku, gdy inflacja wyniosła 14,4%, i rok później, przy inflacji 11,4%.
Skoro pieniądz stracił połowę wartości, połowa wzrostu cen mieszkań wynika po prostu z kurczenia się złotówki. Metr w Warszawie kosztował w 2006 roku 5 257 zł, co odpowiada dziś kwocie 10 368 zł.
O ile mieszkania podrożały realnie?
Po przeliczeniu starych cen na dzisiejsze pieniądze wzrosty wynoszą od 55 do 112%, w zależności od miasta:
- Gdańsk: +112%,
- Łódź: +98%,
- Poznań: +73%,
- Kraków: +63%,
- Warszawa: +60%,
- Wrocław: +55%.
Warszawa wcale się więc nie potroiła. Realnie podrożała o 60%, czyli mniej niż dwukrotnie. W przeliczeniu na rok daje to od dwóch do niecałych 4%. Przyzwoita inwestycja, jednak daleka od maszynki do robienia pieniędzy, jaką sugerują nominalne wzrosty o 200%.
Ukryta strata po 2007 roku
Nominalne spadki po bańce, rzędu 14 i 18%, wyglądały niewinnie. Po uwzględnieniu inflacji mieszkania straciły:
- we Wrocławiu 32%,
- w Krakowie 31%,
- w Gdańsku 30%,
- w Warszawie 26%.
Realny powrót do poziomu ze szczytu zajął od 11 do 14 lat. Osoba, która kupiła mieszkanie we Wrocławiu w 2007 roku, realnie straciła jedną trzecią jego wartości i czekała 14 lat, żeby wyjść na zero. Najgorsze, że w ogóle tego nie widziała. Nominalnie cena spadła z 6 100 do 5 000 zł, a potem wróciła, więc nic dramatycznego się nie wydarzyło. Strata była niewidoczna, chyba że ktoś w międzyczasie musiał mieszkanie sprzedać.
W 2013 roku Kraków, Wrocław i średnia dla siedmiu miast były realnie tańsze niż w 2006 roku. Po siedmiu latach rynek wciąż był pod kreską.
Rok 2023: okazja, której nikt nie zauważył
W latach 2022 i 2023 nominalna średnia cena dla siedmiu miast wzrosła o 20%. Media informowały o kolejnych rekordach. Realnie w tym samym czasie mieszkania potaniały o 6%, ponieważ przy inflacji 14 i 11% nominalne wzrosty nie nadążały za utratą wartości pieniądza. W Warszawie realne ceny spadły o 2% w 2022 roku i o prawie 4% w 2023 roku. Rok 2023 był więc najlepszym momentem na zakup od 2016 roku, choć praktycznie nikt tak tego wtedy nie odczytał.
Nominalna cena wprowadza w błąd w obie strony. W 2007 roku ukrywała stratę, a w 2023 roku okazję.
Od 2024 roku rynek realnie tanieje
Realny szczyt ostatnich 20 lat przypadł na 2024 rok. Od tamtego momentu ceny po uwzględnieniu inflacji spadły we Wrocławiu o 5%, w Krakowie o 4,5%, a w Warszawie o 4%. Wyjątkiem jest Gdańsk, gdzie ceny realnie nadal rosną. Nominalnie rynek stoi w miejscu. Realnie spada już drugi rok z rzędu.
Dostępność mieszkań: ile metrów kupuje jedna pensja?
Cena metra, nawet oczyszczona z inflacji, nie odpowiada na najważniejsze pytanie osoby, która myśli o zakupie: czy mnie na to stać? Lepszą miarą jest liczba metrów kwadratowych, które można kupić za jedną przeciętną pensję netto. Ta liczba łączy cenę z zarobkami, więc mówi o dostępności.
W 2006 roku za przeciętną pensję netto można było kupić w Warszawie 0,34 m², czyli trochę ponad jedną trzecią metra. Rok później już tylko 0,25 m². W ciągu 12 miesięcy dostępność mieszkań spadła o ponad jedną czwartą i był to najgorszy wynik w całych 20 latach, gorszy od dzisiejszego.
Kredyty we frankach: jak finansowano bańkę 2007 roku
Skąd przeciętny Polak brał pieniądze na mieszkanie w czasie bańki? Weźmy 50-metrowe mieszkanie w Warszawie w 2008 roku, wkład własny 20% i kredyt na 25 lat. Rata w złotówkach wychodziła 2 380 zł, a przeciętna pensja netto wynosiła wtedy niecałe 2 100 zł. Rata pochłaniała więc więcej niż całą pensję i żaden bank nie udzieliłby takiego kredytu.
Kredyt we frankach szwajcarskich był w tej sytuacji jedyną drogą. Rata we frankach była o jedną czwartą niższa, ponieważ stopy procentowe w Szwajcarii były wtedy dużo niższe niż w Polsce. Nawet ona pochłaniała jednak ponad 80% przeciętnej pensji. Kredyt trzeba było rozłożyć na 30, a nawet 40 lat i liczyć dwa dochody w gospodarstwie domowym. Dopiero wtedy rata schodziła w okolice 40% tego, co para przynosiła do domu, i bank wydawał pozytywną decyzję.
Drugą barierą była gotówka na start, której wymagania praktycznie wtedy nie istniały. Obowiązkowy wkład własny wprowadzono w Polsce dopiero w 2014 roku. Wcześniej można było wziąć kredyt na całą wartość mieszkania, choć nie wszystkie banki były gotowe takich udzielać. Gdyby obowiązywały dzisiejsze zasady, trzeba byłoby mieć odłożone 80 000 zł, czyli równowartość trzech lat odkładania całej przeciętnej pensji.
Losy kredytów frankowych wyznaczają cztery daty:
- 2006–2008: kredyt we frankach jest standardem rynkowym, a kurs franka wynosi około 2,5 zł,
- 2008: kryzys, złoty się osłabia, a raty rosną o 40–50% w porównaniu z letnim dołkiem,
- 15 stycznia 2015: szwajcarski bank centralny przestaje bronić kursu i frank w ciągu jednego dnia skacze z 3,50 zł do ponad 4 zł,
- 2019: wyrok Trybunału Sprawiedliwości Unii Europejskiej otwiera drogę do unieważniania umów i rusza fala pozwów, która trwa do dziś.
Gdy w latach 2010 i 2011 nadzór finansowy zamknął możliwość brania kredytów walutowych, popyt na mieszkania mocno spadł, a ceny po raz drugi ruszyły w dół. Kredyt walutowy nie był więc tłem bańki. W rzeczywistości ją stworzył.
Płace, które dogoniły ceny
W latach 2008–2014 dostępność mieszkań w Warszawie wzrosła z 0,26 do 0,37 m² za pensję, czyli o 44% w sześć lat. Mieszkania prawie wtedy nie staniały, za to płace nadgoniły ceny. Żeby kupno było łatwiejsze, ceny nie muszą spadać. Wystarczy, że przestaną rosnąć, a wynagrodzenia zrobią swoje.
Rata kredytu a stopy procentowe
W 2021 roku rata kredytu pochłaniała najmniejszą część pensji w całych 20 latach: 52% wypłaty netto w Warszawie, a przy zakupie we dwoje 26% na osobę. Oprocentowanie wynosiło wtedy 3%. Kryła się w tym pułapka. Rata kredytu na warszawskie mieszkanie wziętego w 2021 roku wynosiła 2 100 zł. Rok później, przy tym samym kredycie, sięgała blisko 4 000 zł, prawie dwa razy więcej, choć mieszkanie nie zmieniło się ani o metr. Tani kredyt na zmiennej stopie oznacza zakład o przyszłość stóp procentowych.
Rok 2022 przyniósł najbrutalniejszy skok obciążenia w całym badanym okresie. Średnio w największych miastach rata wzrosła w ciągu 12 miesięcy z 43 do 70% pensji. Nadzór finansowy kazał też bankom liczyć zdolność kredytową z dodatkowymi pięcioma punktami procentowymi, przez co zdolność przeciętnego gospodarstwa domowego spadła o połowę.
Ceny mimo to nie spadły. Kupujących na kredyt zastąpili kupujący za gotówkę, a wkrótce potem uruchomiono program Bezpieczny kredyt 2%.
Od 2021 roku banki muszą oferować kredyty ze stałą stopą na kilka lat. Rata nie zmienia się wtedy nawet przy wzroście stóp procentowych, choć za tę pewność płaci się wyższym oprocentowaniem na starcie.
Dostępność mieszkań dziś
Obecnie dostępność mieszkań jest najlepsza od 20 lat. Za przeciętną pensję netto kupisz w Warszawie 0,41 m², w Poznaniu 0,62 m², a średnio w największych miastach około pół metra. Wszystkie te liczby są najwyższe w całym badanym okresie.
Przez 20 lat płace w Polsce rosły szybciej niż ceny mieszkań. Nie działo się tak w każdym roku, bo bywały okresy, gdy ceny mocno uciekały płacom. Na dystansie dwóch dekad wynagrodzenia wygrały jednak ten wyścig. Dlatego za jedną pensję kupujemy dziś w Warszawie 0,41 m², a w 2006 roku było to 0,34 m².
Lokalne zarobki zmieniają ranking miast
Przy pensji krajowej Łódź wygląda na dwukrotnie bardziej dostępną niż Warszawa. Po uwzględnieniu lokalnych zarobków różnica spada do półtora raza, więc dwie trzecie przewagi cenowej mniejszych miast znika. Hasło „wyprowadź się z Warszawy, a kupisz dwa razy więcej” po tej korekcie przestaje się bronić.
Najbardziej dostępnym miastem w Polsce, licząc lokalnymi zarobkami, są Katowice. Najwięcej, po 18%, tracą Kielce i Białystok. Mieszkania są tam tanie, ale płace sięgają tylko 80% średniej krajowej. Dane o płacach dotyczą sektora przedsiębiorstw i nie obejmują oświaty, zdrowia ani administracji. W miastach jest to duży pracodawca, który płaci poniżej średniej, dlatego lokalne pensje są w tym zestawieniu prawdopodobnie lekko zawyżone.
Trzeba też pamiętać, że przeciętne wynagrodzenie zawyżają najlepiej zarabiający. Przy pensji środkowej, czyli medianie, obraz jest mniej optymistyczny, choć kierunek zmian i wnioski pozostają te same. W Warszawie za średnią krajową pensję kupisz 0,41 m², a za pensję środkową 0,37 m².
Najważniejsze wnioski z ostatnich 20 lat na rynku mieszkań
- Nominalna cena wprowadza w błąd. Nominalne wzrosty o 200–300% realnie są mniejsze niż połowa tej wartości, bo resztę zjada inflacja.
- Mieszkanie nie jest bezpieczną inwestycją krótkoterminową. Kto kupił na szczycie w 2007 roku, realnie stracił jedną trzecią wartości i przez kilkanaście lat czekał, aż wyjdzie na zero. Bezpieczniejsza staje się dopiero perspektywa kilku dekad, choć i tego nikt nie gwarantuje.
- O dostępności decyduje relacja ceny do zarobków. Największa poprawa w ciągu 20 lat wzięła się ze wzrostu płac.
- Oprocentowanie wpływa na ratę mocniej niż cena mieszkania. Rata tego samego kredytu przy oprocentowaniu 3% i 8% różni się prawie dwukrotnie.
Na co patrzeć przy decyzji o mieszkaniu?
Jeśli stoisz przed decyzją o transakcji, z analizy wynikają trzy praktyczne wskazówki:
- patrz na ratę w relacji do dochodu, a mniej na samą cenę metra,
- pytaj o stałą stopę procentową, a nie tylko o to, ile wynosi rata dzisiaj,
- porównując miasta, bierz pod uwagę lokalne zarobki, a nie średnią krajową.
Nie warto też próbować trafić w dołek. W ciągu 20 lat udało się to dwa razy i za każdym razem przypadkiem, bez żadnej analizy.
Jeśli chcesz sprawdzić, ile warte jest Twoje mieszkanie, możesz zrobić to bezpłatnie na sonarhome.pl.
Cały materiał obejrzysz na naszym kanale YouTube.