Kawalerki znów znikają z rynku. Kupujący wrócili, ale ofert jest mniej

Na rynku wtórnym w obszarze małych mieszkań w największych polskich miastach wyraźnie poprawiła się dynamika sprzedaży. Typowa kawalerka znika obecnie z oferty po 50 dniach – o 10 dni szybciej niż rok temu. Jednocześnie liczba nowych ofert jest o jedną piątą niższa niż dwa lata wcześniej. Dane zgromadzone przez SonarHome.pl pokazują jednak, że za odbiciem nie stoi jeden prosty czynnik. To raczej efekt powrotu popytu, mniejszej podaży i poprawy warunków kredytowych.
Chcesz poznać cenę swojego mieszkania?
Kawalerki znów znikają z rynku. Kupujący wrócili, ale ofert jest mniej
Na rynku wtórnym w obszarze małych mieszkań w największych polskich miastach wyraźnie poprawiła się dynamika sprzedaży. Typowa kawalerka znika obecnie z oferty po 50 dniach – o 10 dni szybciej niż rok temu. Jednocześnie liczba nowych ofert jest o jedną piątą niższa niż dwa lata wcześniej. Dane zgromadzone przez SonarHome.pl pokazują jednak, że za odbiciem nie stoi jeden prosty czynnik. To raczej efekt powrotu popytu, mniejszej podaży i poprawy warunków kredytowych.
Kawalerki przez długi czas uchodziły za najbardziej płynny segment rynku mieszkaniowego. Ale w 2025 roku także w tym obszarze można było odczuć wyraźne spowolnienie. W pierwszych miesiącach 2026 roku sytuacja zaczęła się zmieniać, a w III kwartale tempo znikania ofert z rynku osiągnęło poziom niewidziany od jesieni 2024 roku.
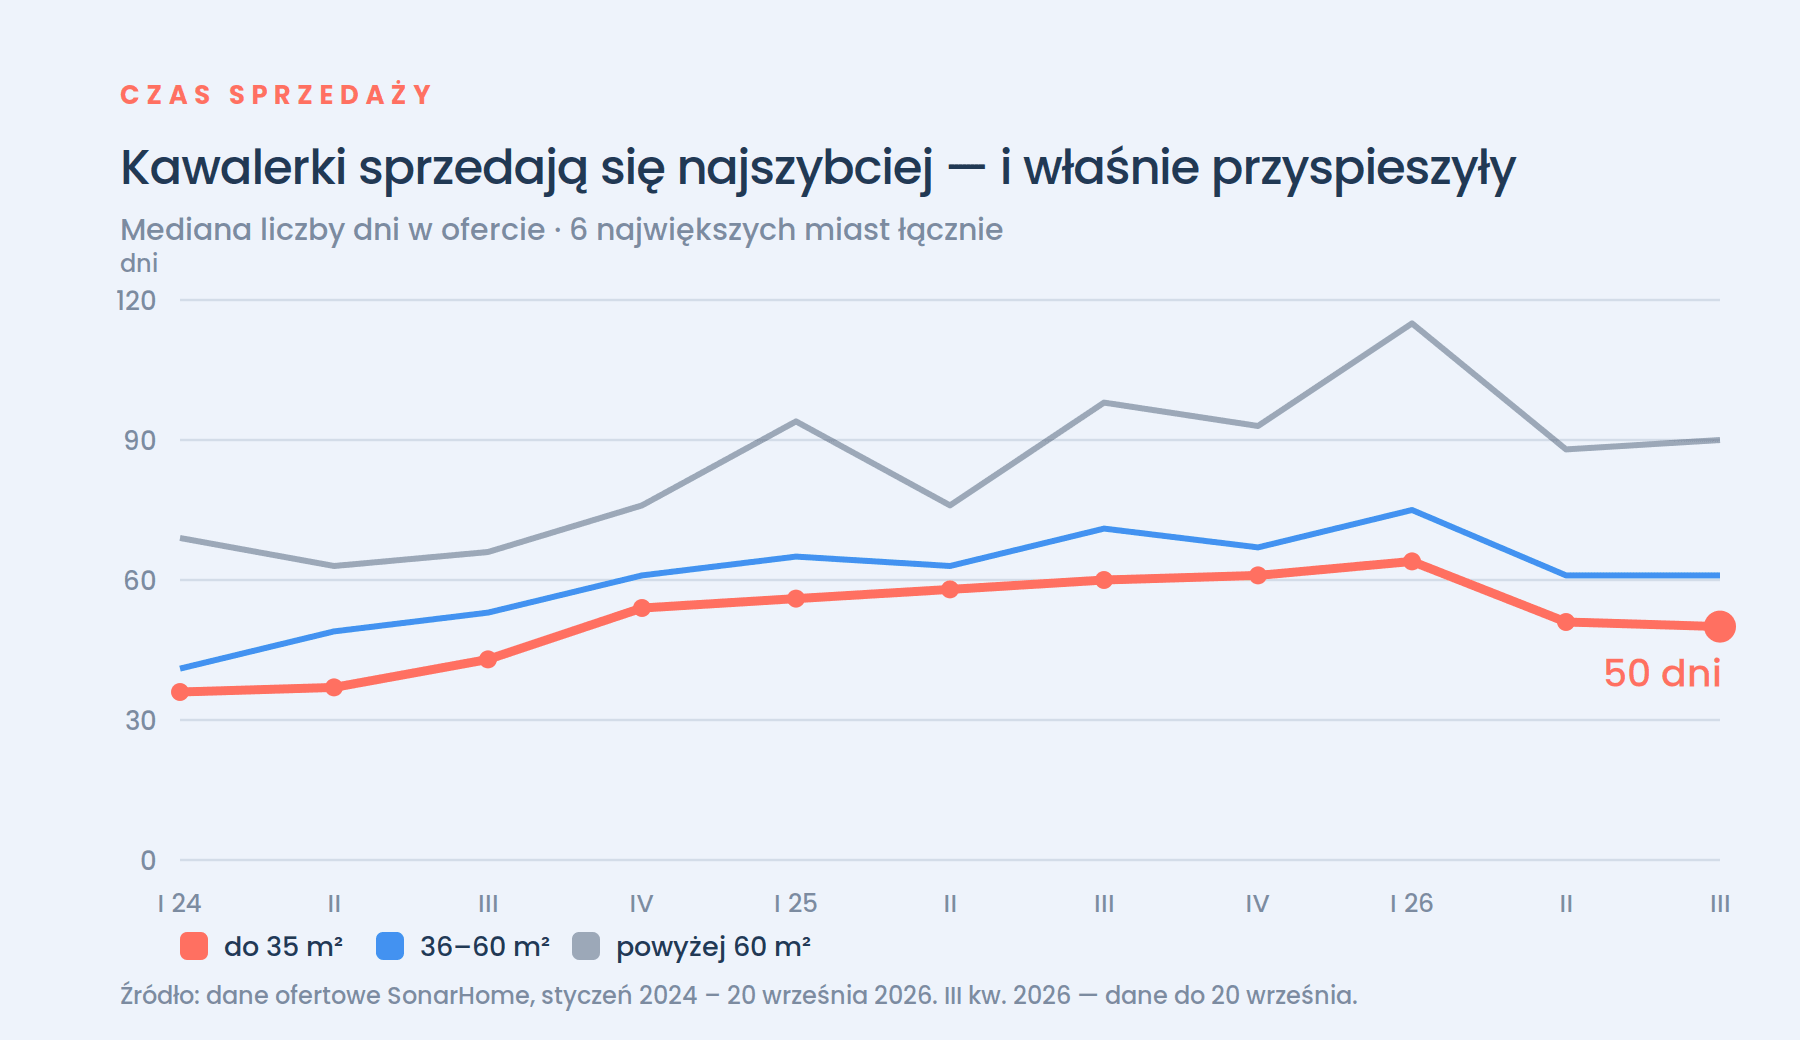
W sześciu największych miastach – Warszawie, Krakowie, Wrocławiu, Poznaniu, Gdańsku i Łodzi – mediana czasu ekspozycji kawalerki wyniosła w III kwartale 2026 roku 50 dni. Rok wcześniej było to 60 dni, a na początku tego roku aż 64 dni. Oznacza to skrócenie czasu ekspozycji o 17% w ciągu roku. Jednocześnie 28% kawalerek znikało z rynku w ciągu pierwszych 30 dni.
Co ważne, małe mieszkania nadal wyraźnie wyprzedzają pod względem ekspozycji większe lokale. W III kwartale mieszkania o powierzchni 36-60 m² pozostawały w ofercie przez 61 dni (mediana), a lokale większe niż 60 m² – przez 90 dni. Kawalerki były więc jedynym segmentem, w którym typowy czas ekspozycji nie przekraczał dwóch miesięcy.
Rynek odbił, ale przełom nastąpił wcześniej
Dane dotyczące samych ofert wskazują, że poprawa nie zaczęła się dopiero latem. Jej pierwsze wyraźne oznaki pojawiły się już na przełomie 2025 i 2026 roku. Dobrym miernikiem jest odsetek mieszkań, które znikały z rynku w ciągu 60 dni od wystawienia. W przypadku ofert z I kwartału 2026 roku było to 57,5% – niemal tyle samo co na początku 2024 roku. Dla porównania, w IV kwartale 2024 roku wskaźnik ten spadł do 49,1%, a w kolejnych kwartałach 2025 roku utrzymywał się w okolicach 50%. W II kwartale 2026 roku sytuacja poprawiła się jeszcze nieznacznie – 56,8%. ofert znalazło nabywcę lub zniknęło z rynku w ciągu 60 dni.
– To istotne, bo analiza ofert pozwala oddzielić rzeczywistą zmianę tempa rynku od efektu „czyszczenia” starszych ogłoszeń. Przyspieszenie nie wynika więc wyłącznie z tego, że z rynku znikają długo wiszące oferty, bowiem nowe mieszkania również zaczęły znikać szybciej – mówi Anton Bubiel, ekspert rynku mieszkaniowego w SonarHome.pl, platformie do bezpłatnej wyceny mieszkania i znalezienia agenta.
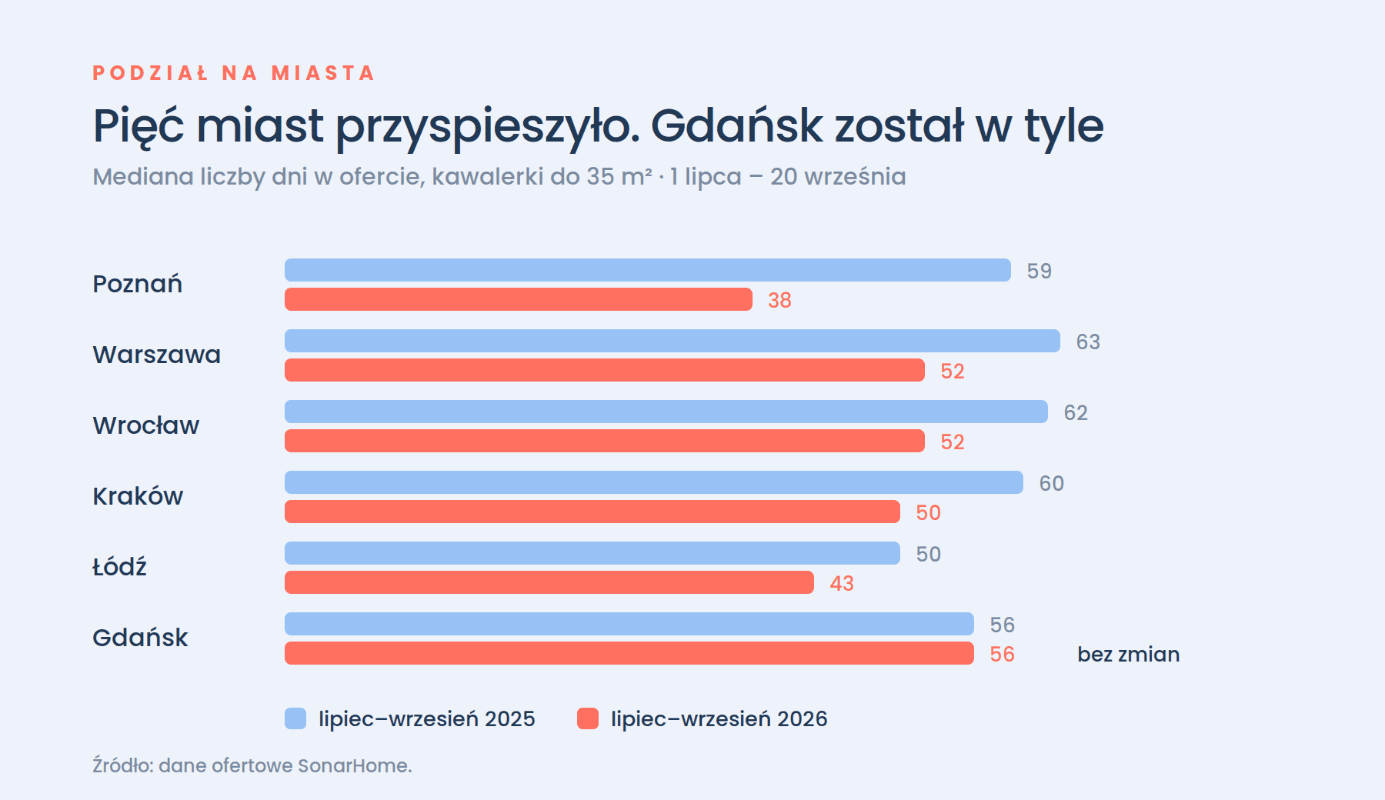
Poprawa nie rozłożyła się jednak równomiernie między największymi miastami. Najbardziej wyraźna zmiana nastąpiła w Poznaniu. W okresie od lipca do 20 września 2026 roku mediana czasu ekspozycji kawalerki wyniosła tam zaledwie 38 dni. Oznacza to skrócenie czasu obecności oferty na rynku o 21 dni, bowiem rok wcześniej było to aż 59. W Warszawie mediana spadła z 63 do 52 dni, we Wrocławiu z 62 do 52 dni, w Krakowie z 60 do 50 dni, a w Łodzi z 50 do 43 dni. Wyjątkiem pozostaje Gdańsk, gdzie wynik wyniósł 56 dni – dokładnie tyle samo co rok wcześniej.
Co ciekawe, różnica między Gdańskiem a pozostałymi miastami dobrze koresponduje z sytuacją po stronie podaży. W pierwszym półroczu 2026 roku liczba nowych ofert kawalerek w Gdańsku wzrosła o 5,3% względem pierwszego półrocza 2024 roku. W tym samym czasie w Warszawie spadła o 27,4%, we Wrocławiu o 24,9%, a w Krakowie o 19,5%. To sugeruje, że mniejsza liczba dostępnych mieszkań może mieć znaczenie dla szybkości podejmowania decyzji przez kupujących.
Dane dla największych miast pokazują wyraźną poprawę, jednak obraz rynku z perspektywy lokalnej praktyki sprzedażowej może być bardziej zniuansowany. Nie każdy właściciel kawalerki korzysta z rynkowego odbicia w takim samym stopniu, a najtrudniej znaleźć kupca na najmniejsze lokale.
– W tym roku obserwujemy umiarkowany względem ubiegłego wzrost popytu na kawalerki. Największą popularnością cieszą się lokale o powierzchni 30 m² i większej – są postrzegane jako bardziej funkcjonalne i uniwersalne. Zainteresowanie kawalerkami poniżej 30 m² jest zdecydowanie mniejsze i ich sprzedaż trwa dłużej. W ich przypadku szczególnie istotna jest właściwa wycena oraz dopasowanie ceny do realnych oczekiwań rynku – mówi Piotr Gawroński, prezes zarządu warszawskiej agencji Propertique., która jest partnerem SonarHome.pl.
Mniej mieszkań do wyboru to mniej czasu na decyzję
Podaż jest obecnie jednym z najważniejszych elementów rynkowej układanki. W pierwszym półroczu 2026 roku w sześciu największych miastach pojawiło się 6027 nowych ofert kawalerek. Dwa lata wcześniej było ich 7525, spadek wyniósł więc około 20%. Co istotne, podobny mechanizm występuje również w innych segmentach rynku. Liczba nowych ofert mieszkań o powierzchni 36-60 m² zmniejszyła się w tym okresie o 16%, podobnie jak liczba ofert lokali większych niż 60 m². Jednocześnie poprawiło się tempo ich znikania z rynku.
W przypadku kawalerek odsetek ofert wystawionych w pierwszym półroczu i znikających z rynku w ciągu 60 dni spadł z 56,1% w 2024 roku do 51% w 2025 roku, by w 2026 roku wzrosnąć do 57,2%. Dla mieszkań 36-60 m² było to odpowiednio 49,6, 45,5 i 51,9%, a dla lokali większych – 39,2, 38,1 i 40,7%.
Szybsze znikanie ofert mogłoby oznaczać, że sprzedający zaczęli intensywniej obniżać ceny. Dane zebrane przez analityków SonarHome.pl jednak tego nie potwierdzają. Odsetek kawalerek sprzedanych (a dokładniej: takich, których oferta zniknęła z rynku) po wcześniejszej korekcie ceny wynosił w III kwartale 2026 roku 20,5%. To praktycznie tyle samo co rok wcześniej, gdy było to 21,3%.
Jeszcze ciekawiej wygląda skala obniżek. Typowa korekta ceny wynosiła 4,3% ceny wywoławczej (rok wcześniej było to 5%, a w 2024 roku – około 5%). – Oznacza to, że obecne przyspieszenie rynku nie wiąże się z większą presją na sprzedających. Przeciwnie – typowa obniżka jest obecnie najmniejsza od początku analizowanego okresu. Nie oznacza to oczywiście, że każda kawalerka sprzedaje się po cenie wywoławczej. Dane pokazują natomiast, że poprawa płynności rynku nie wymagała zwiększenia skali negocjacji – podkreśla ekspert SonarHome.pl
Czy kawalerki rzeczywiście kupują studenci?
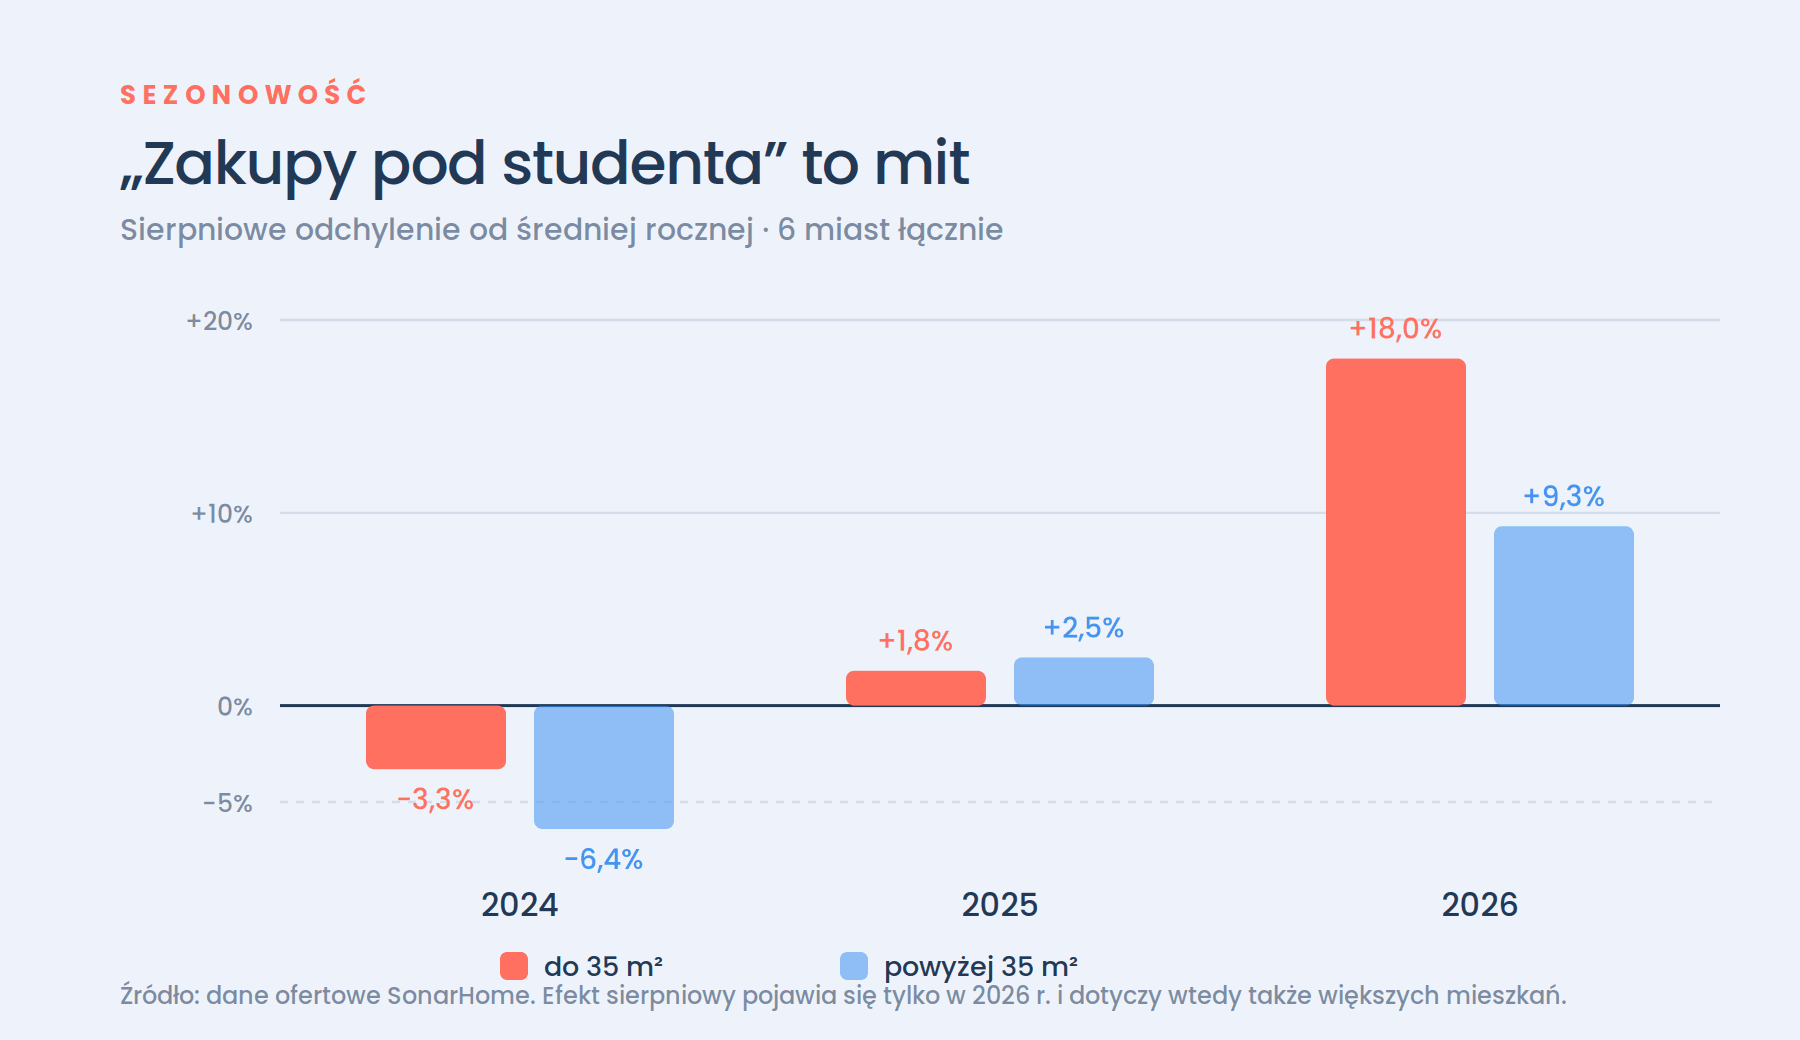
Jednym z najbardziej rozpowszechnionych przekonań dotyczących małych mieszkań jest to, że przełom lata i jesieni przynosi automatycznie sezonowy wzrost popytu związany z rozpoczęciem roku akademickiego. Dane zgromadzone przez SonarHome.pl nie potwierdzają jednak takiego prostego mechanizmu.
W sierpniu i wrześniu 2024 roku kawalerki rzeczywiście znikały z rynku nieco szybciej niż większe mieszkania, ale różnica wynosiła zaledwie 3-4% i nie powtarzała się konsekwentnie w kolejnych latach. W 2024 roku sierpniowy indeks sprzedaży kawalerek (porównanie tempa sprzedaży w danym miesiącu ze średnie dla tego samego roku) wyniósł 0,967, czyli był poniżej średniej rocznej. W 2025 roku było to 1,018, a w 2026 roku już 1,18. W 2026 roku przyspieszenie objęło jednak także większe mieszkania – ich sierpniowy indeks wyniósł 1,093. Trudno więc uznać, że za poprawę odpowiada wyłącznie popyt związany ze studentami.
– Znacznie bardziej regularnym zjawiskiem jest natomiast grudniowe spowolnienie. W przypadku kawalerek sprzedaż w grudniu jest średnio o około 14% niższa od średniej rocznej, a podobny efekt występuje także w pozostałych segmentach. Najbardziej prawdopodobny obraz wyłania się dopiero po połączeniu kilku elementów. W 2025 roku rynek mieszkaniowy wyraźnie zwolnił, a w 2026 roku poprawa objęła zarówno kawalerki, jak i większe mieszkania. Jednocześnie liczba nowych ofert pozostała niższa niż dwa lata wcześniej – zauważa Anton Bubiel.
W tle zmieniły się również warunki finansowania. Między majem 2025 a marcem 2026 roku stopa referencyjna NBP spadła z 5,75% do 3,75%. W pierwszym półroczu 2026 roku wartość akcji kredytowej była natomiast o 60% wyższa niż rok wcześniej, co mogło przyczynić się do przyspieszenia rynku, szczególnie, że istnieje korelacja czasowa tych wydarzeń.. Kupujący wrócili więc do aktywniejszego poszukiwania mieszkań, ale jednocześnie mają do dyspozycji mniej ofert, co może sprzyjać szybszemu podejmowaniu decyzji – szczególnie w przypadku lokali o niewielkiej powierzchni.
Kontakt dla mediów
Artur Szeremeta
senior public relations manager
SAROTA PR – agencja public relations
Tel. +48 794 590 018
E-mail: [email protected]