Obniżki stóp procentowych ratunkiem dla rynku nieruchomości? Stabilność, czy zmiana trendu - nowe dane NBP.

Stabilność czy początek spadków? Średnie ceny ofertowe mieszkań z rynku wtórnego w październiku kolejny miesiąc z rzędu były relatywnie stabilne względem września. W Poznaniu, Krakowie i Warszawie dynamika zmian nie przekroczyła 1%. We Wrocławiu i Łodzi kosmetyczne spadki wyniosły odpowiednio: 1% i 1,5%. Jedynie w Gdańsku odnotowano podwyżkę cen wywoławczych, która wyniosła 2,2%. W drugiej połowie listopada NBP opublikował ceny transakcyjne mieszkań w III kw. 2024 roku.
Chcesz poznać cenę swojego mieszkania?
Co znajdziesz w artykule?
- Stabilność czy początek spadków?
- Mieszkania leżą na rynku, podaż rośnie
- Obniżka stóp procentowych nadzieją na lepsze jutro
Stabilność czy początek spadków?
- Średnie ceny ofertowe mieszkań z rynku wtórnego w październiku kolejny miesiąc z rzędu były relatywnie stabilne względem września.
- W Poznaniu, Krakowie i Warszawie dynamika zmian nie przekroczyła 1%. We Wrocławiu i Łodzi kosmetyczne spadki wyniosły odpowiednio: 1% i 1,5%.
- Jedynie w Gdańsku odnotowano podwyżkę cen wywoławczych, która wyniosła 2,2%.
- W drugiej połowie listopada NBP opublikował ceny transakcyjne mieszkań w III kw. 2024 roku.
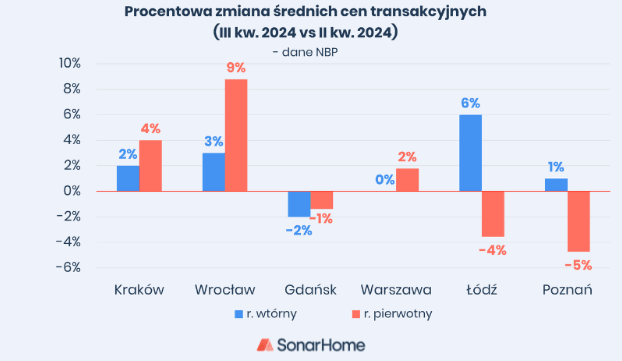
- Dynamika zmian cen transakcyjnych mieszkań w największych miastach w Polsce (w porównaniu do poprzedniego kwartału) nie była tak łagodna jak w przypadku cen ofertowych.
- Na rynku wtórnym przeciętne ceny 1m2 mieszkania wzrosły w Krakowie (2%), Wrocławiu (3%), Łodzi (6%) i lekko w Poznaniu (1%).
- W Warszawie ceny mieszkań z drugiej ręki nie zmieniły się względem poprzedniego kwartału, a w Gdańsku zarejestrowano spadek o 2%.
- Wyraźniejsze spadki cen na rynku pierwotnym dotyczyły Łodzi (-4%) i Poznania (-5%) - w tych miastach podaż mieszkań deweloperskich znacząco wzrosła w ostatnim czasie. Lekki spadek o 2% zarejestrowano również w Gdańsku.
- W stolicy ceny nowych mieszkań wzrosły o 2%, natomiast w Krakowie o 4%. Dynamiczny wzrost o prawie 9% odnotowano we Wrocławiu, nie znamy przyczyn tych zmian, jednak wysoka dynamika wskazuje prawdopodobnie na wyraźną zmianę w strukturze zawieranych transakcji (np. większy obrót mieszkań z wyższego segmentu, lub zmiany w raportowaniu w tym mieście).
- Należy pamiętać, że ceny transakcyjne, szczególnie te na rynku pierwotnym oddają rzeczywistość nieco cofniętą w czasie, są to wartości z ostatecznych umów sprzedaży, jednak do ich negocjacji w przypadku rynku pierwotnego zachodzi znacznie wcześniej.
- W przypadku raportowania NBP warto nadmienić, że badania dla III kwartału są przeprowadzane w miesiącach – czerwiec, lipiec, sierpień, a więc zahaczają o II kw. danego roku i nie obrazują całego kwartału, na jaki przypada raportowanie (tutaj III kw. ponieważ pomijany jest wrzesień).
- NBP dokonuje rewizji danych w minionych kwartałach w miarę z uzupełnianiem bazy danych o wcześniejsze.
Mieszkania leżą na rynku, podaż rośnie
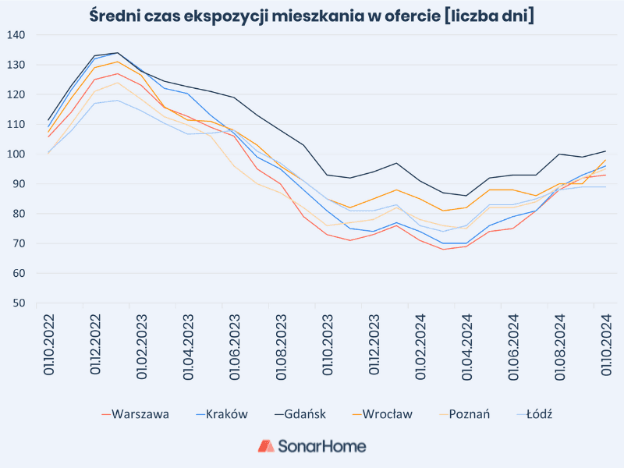
- Październik był kolejnym miesiącem, w którym doszło do wydłużania się średniego czasu sprzedaży mieszkań w największych miastach w Polsce.
- Przeciętny czas ekspozycji mieszkania w ofercie na sześciu największych rynkach wyniósł 95 dni.
- Zgodnie z danymi SonarHome najmocniejszą zmianę odnotowano we Wrocławiu, gdzie przeciętnie w porównaniu do września czas sprzedaży wydłużył się o 8 dni (9%).
- W pozostałych miastach zmiany były znacząco mniejsze.
- W Gdańsku czas jaki był potrzebny do sprzedania mieszkania wyniósł już 101 dni. Blisko tego wyniku pozostawał Wrocław, gdzie mieszkania były w ofercie przez 98 dni.
- Relatywnie "najszybciej" sprzedawały się lokale w Łodzi (89 dni) i Warszawie (93 dni).
- Na rynku pojawiają się symptomy, dające nadzieję, na lekkie wyhamowanie trendu wzrostowego w przypadku czasu sprzedaży mieszkań.
- Do gry wracają kupujący, którzy jeszcze do niedawna mieli nadzieję na Kredyt na Start, jednak informacja o podaniu się do dymisji wiceministra rozwoju i technologii, Jacka Tomczaka, wyraźnie osłabiła przekonania, że ten program ma szanse na wejście w życie. Wiceminister był osobą aktywnie zabiegającą o wprowadzenie programu dopłat do kredytów mieszkaniowych.
Obniżka stóp procentowych nadzieją na lepsze jutro
- Koniec oczekiwania na KnS powoli staje się faktem, co za tym idzie zmienia się nieco retoryka (szczególnie deweloperów) odnośnie prognoz rynkowych na 2025 rok.
- Spółki deweloperskie, które dotychczas pokładały jednak nadzieję na wprowadzenie dopłat do kredytów (szczególnie te budujące mieszkania o podstawowym standardzie) komunikują, że oczywiście KnS byłby pomocny, jednak jeśli doszłoby do obniżek stóp procentowych w przyszłym roku to już to wystarczy aby sprzedaż odbiła.
- Także teraz to nie dopłaty do kredytów mieszkaniowych, a prognozowane obniżki stóp procentowych, miałyby pobudzić zakupy i ratować sprzedaż.
- Zakładane słabsze tempo wzrostu gospodarczego zwiększa prawdopodobieństwo obniżek stóp w przyszłym roku.
- Decyzje dotyczące obniżek będą uzależnione od rozwoju sytuacji związanej z cenami energii i innymi cenami administrowanymi (ceny, które są ustalane przez decyzję organów państwowych lub innych podmiotów upoważnionych do tego).
- Niektórzy członkowie RPP oczekują, że marcowa projekcja NBP (marzec 2025 r.) potwierdzi osiągnięcie celu inflacyjnego w 2025 lub 2026 roku
- Jednak ewentualne obniżki stóp procentowych będą wprowadzane ostrożnie i stopniowo - taki sam stopniowy wpływ mogą one wywierać na rynek nieruchomości.
- Niektórzy deweloperzy na swoich konferencjach wynikowych stawiają kontrowersyjną tezę, że barierą dla kupujących nie są ceny mieszkań, tylko raty kredytów.
- Jak podaje Polski Instytut Ekonomiczny w III kwartale 2024 roku oprocentowanie nowych kredytów hipotecznych w Polsce było najwyższe wśród krajów europejskich.
- W 2024 roku w Europie dominował trend obniżania stóp procentowych przez banki centralne.
- Polska jako jedyny kraj z grupy Wyszechradzkiej nie obniżała stóp procentowych w 2024 roku, dokonując ostatniej obniżki w III kwartale 2023 roku.
- Przykładowo Czechy obniżyły stopy z 7% do 4%, a Węgry z 13% do 7%.
- Wysokie oprocentowanie kredytów hipotecznych ogranicza dostępność mieszkań dla wielu potencjalnych nabywców, co wpływa na spowolnienie rynku nieruchomości.