Ceny transakcyjne mieszkań w Warszawie – stabilizacja po okresie boomu

Rok 2025 przyniósł wyraźne uspokojenie na wtórnym rynku mieszkań w Warszawie, który jeszcze niedawno znajdował się pod silnym wpływem impulsów popytowych związanych z programami wsparcia kredytowego oraz rosnącą dostępnością finansowania – tak wynika z raportu przygotowanego przez ekspertów SonarHome.pl.
Chcesz poznać cenę swojego mieszkania?
Ceny transakcyjne mieszkań w Warszawie – stabilizacja po okresie boomu
Rok 2025 przyniósł wyraźne uspokojenie na wtórnym rynku mieszkań w Warszawie, który jeszcze niedawno znajdował się pod silnym wpływem impulsów popytowych związanych z programami wsparcia kredytowego oraz rosnącą dostępnością finansowania – tak wynika z raportu przygotowanego przez ekspertów SonarHome.pl. Po wygaszeniu programu Bezpieczny Kredyt 2% oraz w warunkach utrzymujących się wysokich stóp procentowych rynek wtórny zaczął stopniowo odzyskiwać równowagę. Kupujący wracali do gry, jednak ich aktywność była bardziej selektywna, a decyzje zakupowe – ostrożniejsze. W efekcie ceny przestały dynamicznie rosnąć, a zamiast tego pojawiła się lekka korekta, która jednak nie przerodziła się w głębszy spadek.
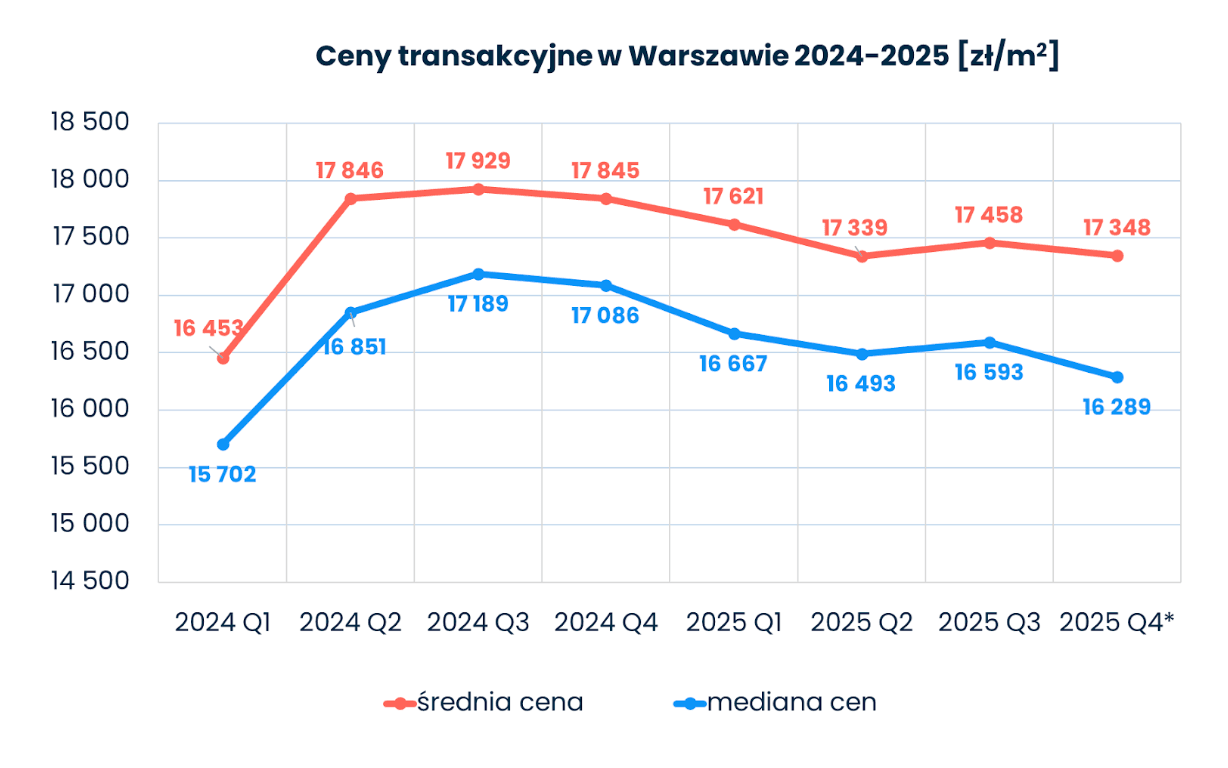
Mediana cen transakcyjnych mieszkań w stolicy wyniosła w 2025 roku 16,5 tys. zł/m², co oznacza spadek o 1% rok do roku, natomiast średnia cena osiągnęła poziom 17,6 tys. zł/m². Początek roku przyniósł wyraźniejsze obniżki (szczególnie między pierwszym a drugim kwartałem), jednak w drugiej połowie roku rynek się ustabilizował, a zmiany cen były już niewielkie. Warto przy tym podkreślić, że w przygotowanym przez SonarHome.pl raporcie dane za czwarty kwartał są częściowo szacowane, co oznacza, że ostateczny obraz rynku może jeszcze ulec niewielkim korektom, chociaż nie powinny one zmienić ogólnego trendu stabilizacji.
Więcej transakcji i powrót kupujących
Pomimo lekkiej korekty cen rynek wyraźnie ożywił się pod względem liczby zawieranych transakcji. W 2025 roku podpisano ponad 15,2 tys. umów sprzedaży mieszkań na rynku wtórnym, co oznacza wzrost o około 9% w porównaniu z rokiem wcześniejszym. – To wyraźny sygnał, że popyt nie zniknął, lecz został jedynie chwilowo ograniczony przez wysokie koszty finansowania oraz niepewność gospodarczą. Wraz z poprawą warunków kredytowych część kupujących zaczęła wracać na rynek, zwiększając jego płynność – mówi Anton Bubiel, ekspert rynku mieszkaniowego w SonarHome.pl.
Jednocześnie struktura transakcji miała istotny wpływ na obserwowane poziomy cen. W okresie wysokich stóp procentowych na rynku dominowali klienci dysponujący większym kapitałem, którzy mogły pozwolić sobie na zakup droższych mieszkań. W efekcie udział lokali z ceną przekraczającą 25 tys. zł/m² utrzymał się na poziomie ponad 5%, choć był nieznacznie niższy niż rok wcześniej. – W praktyce oznacza to, że zmiany cen w ostatnich latach wynikały nie tylko z klasycznej relacji podaży i popytu, ale również z przesunięcia struktury zakupów w stronę droższych nieruchomości – komentuje Anton Bubiel.
Negocjacje i znaczenie metrażu
W 2025 roku utrzymała się wyraźna różnica między cenami ofertowymi a transakcyjnymi, która wyniosła średnio 4,23%, czyli nieco mniej niż rok wcześniej. W praktyce oznacza to, że negocjacje nadal były standardowym elementem procesu zakupu mieszkania. Przy medianie ofertowej na poziomie 17,2 tys. zł/m² i transakcyjnej 16,2 tys. zł/m² różnica wynosiła około 1 tys. zł na metrze, co przy typowym mieszkaniu o powierzchni 40 m² przekładało się na około 40 tys. zł możliwej do wynegocjowania obniżki ceny.
Co warte podkreślenia: ceny ofertowe dotyczą mieszkań wystawionych na sprzedaż od 1 stycznia do 31 grudnia 2025 r., a ceny transakcyjne — umów notarialnych podpisanych w tym samym okresie. Jest to porównanie ogólne, a nie 1:1 tych samych mieszkań. W praktyce sprzedaż następuje później niż publikacja oferty i mamy przesunięcia czasowe (np. oferta z 2024 r. może zakończyć się transakcją w 2025 r.), a część ofert w ogóle nie kończy się sprzedażą.
Istotnym czynnikiem różnicującym ceny był metraż mieszkań. Najdroższym segmentem okazały się lokale o powierzchni 80-100 m², w przypadku których mediana cen transakcyjnych wyniosła 18,1 tys. zł/m². Równocześnie najpopularniejsze mieszkania o metrażu 40-60 m² kosztowały przeciętnie około 16 tys. zł/m². Różnica pomiędzy skrajnymi segmentami przekraczała 2,2 tys. zł/m² i wynikała przede wszystkim z odmiennej struktury sprzedawanych lokali – w większych mieszkaniach częściej pojawiały się nieruchomości o wyższym standardzie i w lepszych lokalizacjach.
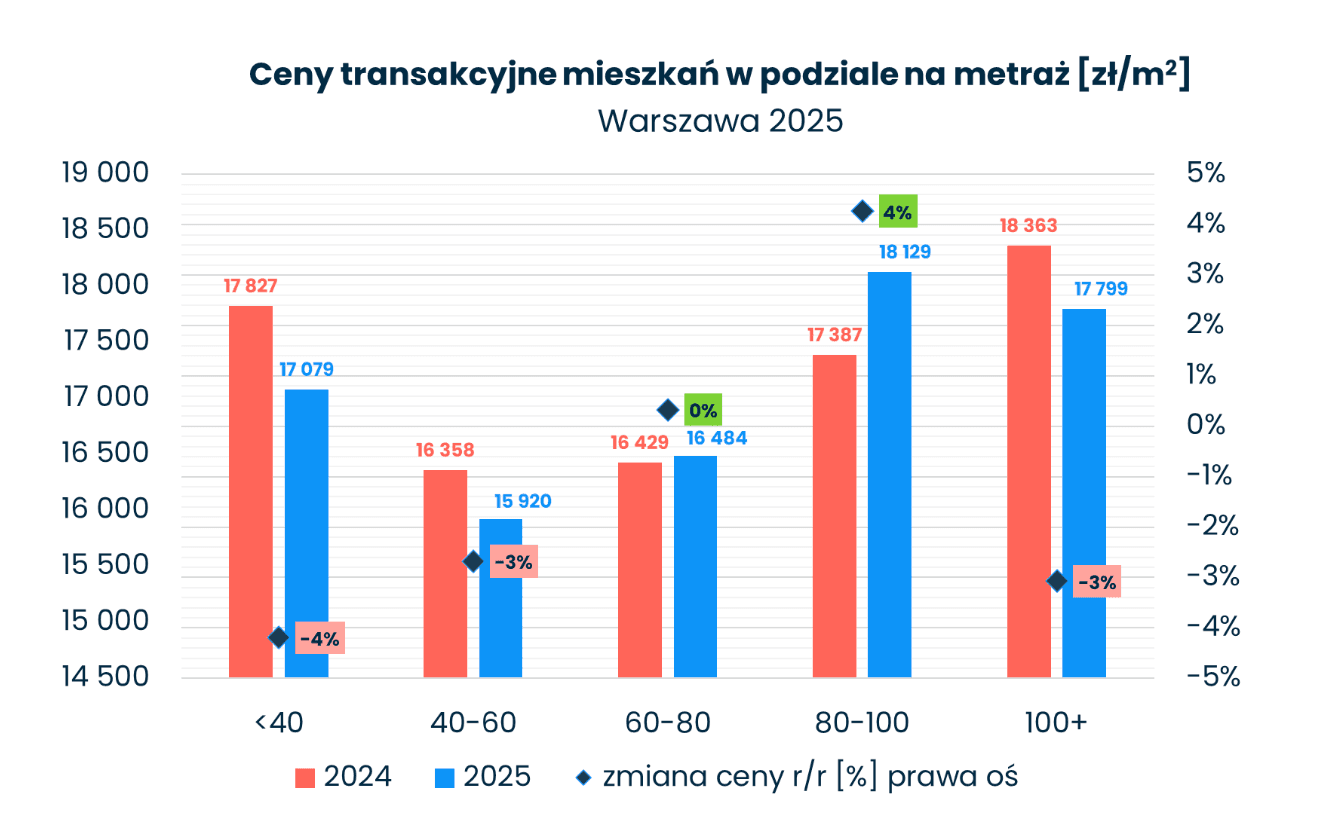
– Na szczególną uwagę zasługuje segment największych mieszkań, powyżej 100 m², który zachowywał się odmiennie niż reszta rynku – mówi Anton Bubiel. – Lokale tego typu stanowiły jedynie około 5% wszystkich transakcji, mimo że odpowiadały za 11% oferty, co oznacza, że sprzedawały się znacznie wolniej. Jednocześnie w tej grupie ceny transakcyjne były aż o 24% wyższe od ofertowych, co wynikało z bardzo selektywnego popytu oraz dużych różnic jakościowych między ofertą a faktycznie kupowanymi nieruchomościami premium.
Zróżnicowanie dzielnic i lokalnych rynków
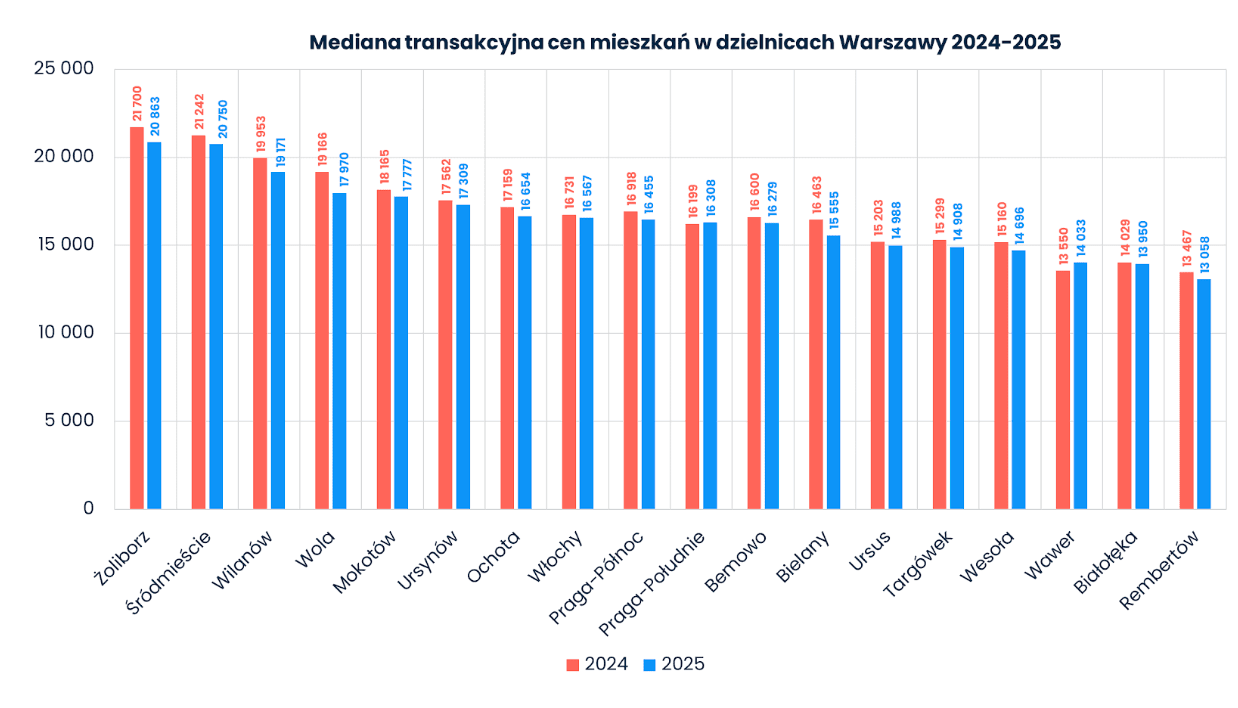
Rynek mieszkań w Warszawie pozostaje silnie zróżnicowany pod względem lokalizacji, co widać zarówno w poziomie cen, jak i dynamice zmian. Najdroższe dzielnice to Żoliborz i Śródmieście, gdzie mediana cen transakcyjnych przekraczała 20 tys. zł/m², a tuż za nimi plasował się Wilanów (około 19,2 tys. zł/m²). Na drugim biegunie znalazły się dzielnice peryferyjne, takie jak Wawer, Rembertów i Białołęka, gdzie ceny utrzymywały się w przedziale 13-14 tys. zł/m².
Niższe ceny w tych lokalizacjach wynikają przede wszystkim z ich charakteru, czyli większej odległości od centrum, słabszej komunikacji oraz dominacji zabudowy jednorodzinnej lub osiedli o charakterze „sypialnianym”. W przypadku Białołęki dodatkowym czynnikiem jest wysoka podaż mieszkań, która zwiększa konkurencję i ogranicza możliwości wzrostu cen. Jednocześnie to właśnie tam rynek jest najbardziej płynny – w 2025 roku sprzedało się aż 60% dostępnej oferty, co pokazuje, że niższe ceny przyciągają większą liczbę kupujących.
Pod względem dynamiki zmian największe spadki cen odnotowano na Woli i Bielanach (około 6% rok do roku), a także w Wilanowie i na Żoliborzu, gdzie ceny obniżyły się o około 4%. Z kolei niewielkie wzrosty pojawiły się na Pradze-Południe (+1%) oraz w Wawrze (+4%), chociaż w większości dzielnic zmiany mieściły się w przedziale od -3% do -1%. Warto przy tym zauważyć, że w dzielnicach o niskiej liczbie transakcji, takich jak Rembertów czy Wesoła, kwartalne wahania cen były znacznie większe, co wynikało z ograniczonej próby danych.
Rynek premium i ogólny kierunek zmian
Na tle stabilizującego się rynku szczególnie wyróżnia się segment nieruchomości premium, który pozostaje odporny na ogólne spowolnienie. W centralnych lokalizacjach zawierano transakcje przekraczające 40-60 tys. zł/m², a pojedyncze apartamenty osiągały ceny rzędu kilku milionów złotych. Przykłady sprzedaży lokali o powierzchni ponad 200 m² za ponad 10 mln zł czy apartamentów w prestiżowych inwestycjach pokazują, że popyt na luksusowe nieruchomości utrzymuje się na wysokim poziomie, choć jest bardzo selektywny.
– Całościowy obraz rynku mieszkań w 2025 roku to przede wszystkim przejście z fazy dynamicznych wzrostów do etapu stabilizacji. Ceny przestały rosnąć, liczba transakcji wzrosła, a rynek stał się bardziej zrównoważony i przewidywalny. Kluczowe znaczenie miały zarówno czynniki makroekonomiczne, takie jak poziom stóp procentowych i dostępność kredytów, jak i zmiany w strukturze popytu. Wszystko wskazuje na to, że warszawski rynek nieruchomości wchodzi w fazę bardziej dojrzałego rozwoju, w którym większe znaczenie niż wcześniej mają lokalizacja, standard i realna siła nabywcza kupujących – podsumowuje Anton Bubiel.
Artur Szeremeta
senior public relations manager
SAROTA PR – agencja public relations
Tel. +48 794 590 018
E-mail: [email protected]